AI 眼镜与人形机器人都在冲刺量产,但“先量产”与“先跑通商业闭环”并不是同一个问题。前者考验供应链、工程化和交付能力,后者还要回答:谁愿意持续付费,产品能否稳定解决问题,收入能否覆盖研发、制造、服务与售后成本。
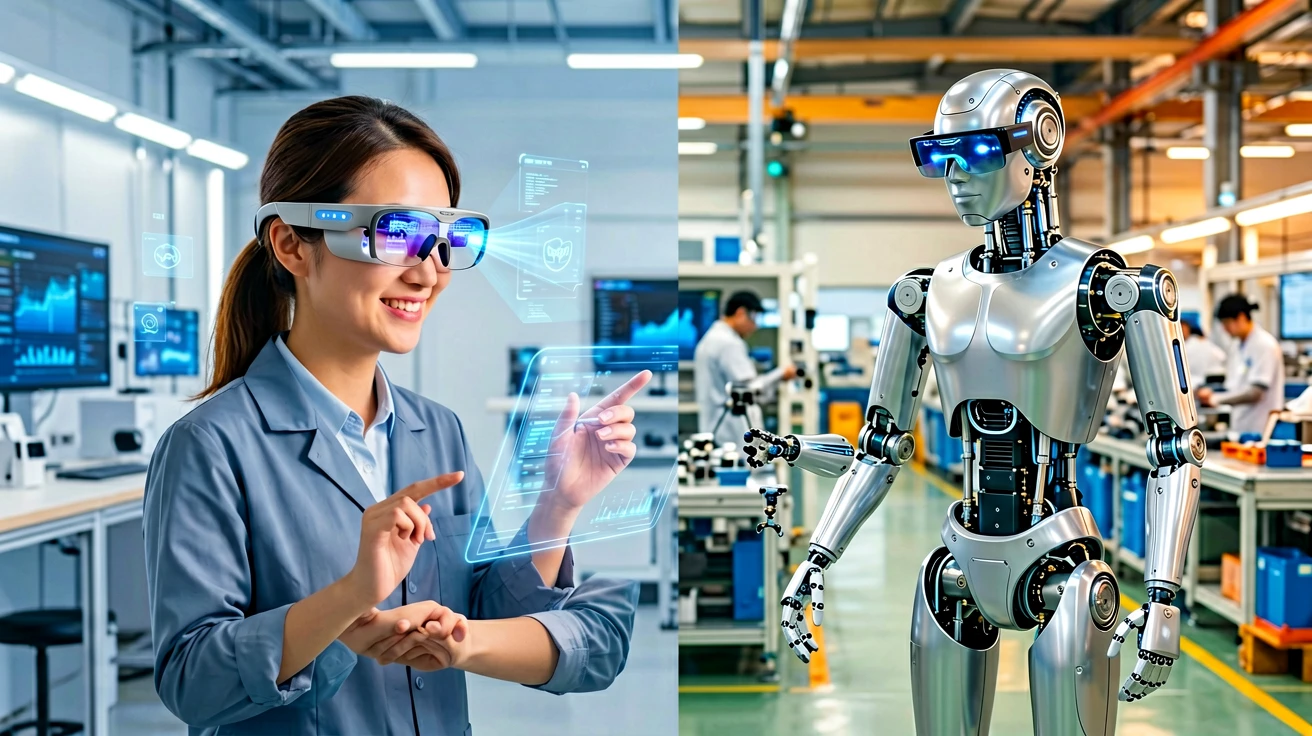
如果把两条赛道放进同一套标准里比较,AI 眼镜更接近“消费电子寻找新入口”,人形机器人则更像“通用自动化设备寻找可复制岗位”。前者的潜在用户更广、使用频率可能更高,但需要证明用户愿意长期佩戴;后者的单个客户价值可能更高,却必须在复杂、非标准化的真实环境中稳定工作。就 2026 年的商业闭环而言,AI 眼镜更可能先形成局部成立的消费市场,人形机器人则更可能先在少数工业场景中完成价值验证。
需求确定性:交互入口比替代人力更容易启动,但未必更容易留存
AI 眼镜的需求逻辑,是把语音、视觉识别、翻译、拍摄和信息提示等能力放到一个更贴近身体的交互入口中。智能手机已经形成成熟习惯,眼镜要做的并不是简单增加一个屏幕,而是让用户在不拿出手机的情况下完成某些即时任务。
这种需求有一个优势:用户不必先理解复杂的机器人系统,也不需要改造工厂流程。只要眼镜在通勤、旅行、沟通、记录或信息获取等场景中减少了一次操作,产品就可能获得尝试机会。公开讨论中,智能眼镜市场的需求增长和轻量化人工智能设备带来的新交互平台,已经成为市场关注点。
但“愿意尝试”不等于“愿意每天佩戴”。AI 眼镜的商业价值取决于高频使用是否足以抵消佩戴负担、隐私顾虑、续航限制以及与手机协同的复杂度。如果用户只在翻译或拍摄等单一场景中偶尔使用,产品可能有销量,却很难形成稳定复购和生态收入。
人形机器人的需求则更加直接:企业希望用机器承担重复、危险、缺工或需要持续作业的任务。工业客户不会因为机器人看起来像人就采购,而是会关注它是否能够在既定工位上持续完成任务,是否减少人工成本,是否降低事故与管理压力。只要任务边界清晰,价值判断反而比消费产品更容易计算。
问题在于,工业场景对稳定性的要求远高于演示环境。工厂中的物料摆放、光线、地面、工位节奏和安全规范都可能不同。机器人在一个场景中能够完成任务,并不意味着换到另一条产线仍然有效。因而,人形机器人面对的是一个需求存在但交付难度很高的市场。
落地瓶颈:AI 眼镜在取舍,人形机器人在适配
AI 眼镜最突出的矛盾,是功能多样性与轻量化之间的冲突。
增加摄像头、麦克风、显示、计算和交互能力,可以让眼镜承担更多任务;但组件越多,重量、发热、续航、外观和佩戴舒适度就越难平衡。过于轻量,产品可能只能完成少数基础功能;功能过于丰富,又可能变成一台佩戴体验并不理想的微型计算设备。
因此,AI 眼镜不能只看发布了多少功能,而要看核心功能是否足够高频,以及这些功能是否能在不打断用户行为的情况下自然发生。一个真正有竞争力的产品,不一定是功能最多的产品,而可能是最容易被用户长期佩戴、最少需要手动操作的产品。
人形机器人的瓶颈则集中在从实验室演示走向真实工业场景的适配成本。实验室可以控制环境、任务和动作边界,工业现场却要求机器人适应不同工位、工具、物料和安全规则。每进入一个新场景,都可能涉及数据采集、动作训练、系统集成、现场调试和持续维护。
这意味着,人形机器人即使完成整机量产,也未必能够快速复制收入。机器人卖出去只是第一步,后续还要完成部署、适配、运维和效果验收。如果每个客户都需要大量定制,企业获得的就可能是项目收入,而不是具有规模效应的产品收入。
从公开讨论中的案例看,人形机器人出货结构本身也需要谨慎解读。有资料提到,部分企业的人形机器人出货中,科研教育用途占比较高,工业应用占比相对有限。这并不意味着科研教育市场没有价值,但它说明“出货量增长”与“工业替代已经成熟”之间仍然存在距离。
量产为什么不等于赚钱
量产解决的是“能不能生产”,商业闭环解决的是“能不能持续创造利润”。两者之间至少隔着三道门。
第一道门是有效需求。产品被采购,可能是试用、展示、科研或战略储备,也可能是真正进入日常工作流。只有当客户持续使用,需求才从一次性购买变成稳定业务。
第二道门是单位经济性。硬件收入不能只覆盖材料成本,还要覆盖研发、渠道、云端服务、售后和迭代成本。AI 眼镜如果需要依赖持续的模型服务,机器人如果需要长期现场调试,那么销售额增长并不自动带来利润增长。
第三道门是复制能力。一个定制化项目做成,并不代表下一个客户也能低成本交付。消费产品需要验证不同人群是否愿意复购,工业产品需要验证不同场景是否能用同一套软硬件快速部署。不能复制的成功,更接近项目成果,而不是成熟商业模式。
从这个角度看,AI 眼镜的风险是“卖得出去但戴不久”,人形机器人的风险是“交付得出去但复制不快”。前者要证明使用频率,后者要证明场景迁移能力。
判断优先级,别只看发布会声量
投资人和产业观察者可以先看出货结构,而不是只看总出货量。AI 眼镜需要区分首批尝鲜用户、单一功能购买者和持续使用用户;人形机器人则要区分科研教育订单、展示型项目与真正进入生产流程的工业订单。
接着看复购和留存。消费硬件是否有配件、服务或后续型号带来的复购,能反映产品是否形成稳定使用习惯。工业机器人则要看客户是否扩大部署、重复采购,或者从单个工位扩展到更多工序。一次采购只能说明客户愿意试,持续扩展才说明价值被验证。
最后看场景渗透,而不是看产品数量。AI 眼镜要观察它是否从拍摄、翻译等单点功能进入更广泛的日常交互;人形机器人要观察它是否从示范线进入具有明确产能目标的真实工位。前者的关键指标是“用户是否常戴”,后者的关键指标是“机器人是否常用且少依赖人工兜底”。
如果优先级是寻找更早出现消费市场反馈的赛道,AI 眼镜更值得先看。它的应用入口更接近现有消费习惯,产品也更容易通过单一功能切入,再逐步扩展能力。如果优先级是寻找单客户价值更高、但愿意承受较长验证周期的方向,人形机器人仍然有吸引力,不过判断重点必须放在工业场景的适配成本和复制效率上。
所以,2026 年更可能先跑通局部商业闭环的,或许是 AI 眼镜;更可能在少数工业场景中验证高价值的,可能是人形机器人。真正值得持续跟踪的,不是谁更会发布产品,而是谁能把“有人买”推进到“持续使用、重复购买,并且越卖越容易”。
发布者:jacky,转转请注明出处:https://kubiyun.com/archives/4525

评论列表(10条)
量产只是起点,真正难的是让用户持续用下去。
@电路舞者:对,量产解决的是“能不能买到”,持续使用才真正检验产品有没有价值。
人形机器人最怕每换一条产线都要重新调教
@风语迷途:确实,如果每个场景都要定制化调优,那这就是个纯项目活,根本没法规模化量产。
出货量还得看看有多少是真正上生产线的
@金骏眉峰:对,出货只是起点,能否持续在真实产线上稳定运行、形成可复制收入,才更能说明商业化进展。
眼镜最后拼的可能不是模型,而是戴着舒不舒服
@果香屋:确实,舒适度才是决定用户会不会长期佩戴的关键,功能再强戴着不舒服也是白搭
隐私这关,恐怕比续航更难过
@奶香小猪:确实,续航差还能少用一会儿,隐私问题一旦让人不放心,可能就直接不愿意戴了。